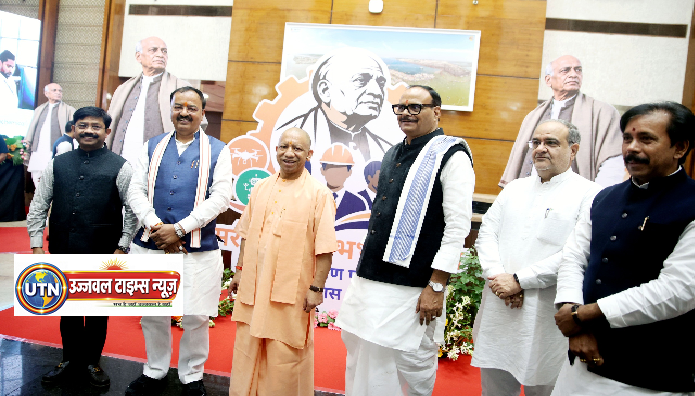
यूपी के सभी 75 जिलों में बनेंगे सरदार पटेल स्किल एंड एम्प्लॉयमेंट जोन, युवाओं को एक ही छत के नीचे मिलेगा प्रशिक्षण और रोजगार: सीएम योगी
- 12h ago
नई दिल्ली। भारतीय बैंकिंग क्षेत्र में चालू वित्त वर्ष की दूसरी छमाही के दौरान ऋण वृद्धि को लेकर मजबूत आशावाद बना हुआ है। खुदरा ऋण, सूक्ष्म, लघु एवं मध्यम उद्यमों (एमएसएमई) को वित्तपोषण तथा औद्योगिक और सेवा क्षेत्रों में कर्ज की संभावित बढ़ती मांग से बैंकों को कारोबार विस्तार की उम्मीद है। हालांकि, इस सकारात्मक परिदृश्य के बीच जमा राशि की अपेक्षाकृत धीमी वृद्धि, वैश्विक भू-राजनीतिक अनिश्चितताएं और निजी निवेश से जुड़े जोखिम बैंकिंग क्षेत्र के सामने बड़ी चुनौतियों के रूप में बने हुए हैं।
फिक्की और भारतीय बैंक संघ (आईबीए) के 22वें बैंकर्स सर्वेक्षण के अनुसार, जुलाई से दिसंबर 2026 की अवधि के लिए बैंकिंग क्षेत्र का परिदृश्य सकारात्मक है। सर्वेक्षण में सार्वजनिक क्षेत्र, निजी क्षेत्र और विदेशी बैंकों सहित कुल 22 बैंकों ने हिस्सा लिया। ये बैंक देश की कुल बैंकिंग परिसंपत्तियों के तीन-चौथाई से अधिक हिस्से का प्रतिनिधित्व करते हैं। इस कारण सर्वेक्षण के निष्कर्ष बैंकिंग क्षेत्र की कारोबारी अपेक्षाओं, ऋण मांग के संभावित रुझानों और वित्तपोषण से जुड़ी प्राथमिकताओं को समझने के लिए महत्वपूर्ण हैं।
सर्वेक्षण से संकेत मिलता है कि बैंक आने वाले महीनों में कर्ज वितरण में दोहरे अंकों की वृद्धि की संभावना देख रहे हैं। खुदरा उपभोक्ताओं और छोटे कारोबारों की ऋण जरूरतों के साथ बुनियादी ढांचे, उद्योग, व्यापार और सेवा क्षेत्र की वित्तीय आवश्यकताएं इस वृद्धि को सहारा दे सकती हैं। वहीं, बैंकों के लिए चुनौती यह होगी कि वे बढ़ती ऋण मांग को पूरा करने के लिए पर्याप्त जमा जुटाएं और साथ ही अपनी वित्तीय स्थिरता तथा जोखिम प्रबंधन को मजबूत बनाए रखें।
सर्वेक्षण में शामिल लगभग तीन-चौथाई बैंकों ने अनुमान जताया कि अगले छह महीनों में गैर-खाद्य ऋण की सालाना वृद्धि दर मध्य-किशोर स्तर यानी लगभग 15 प्रतिशत या उससे अधिक रह सकती है। लगभग सभी प्रतिभागी बैंकों ने कम से कम दोहरे अंकों की ऋण वृद्धि की संभावना व्यक्त की है।
निजी क्षेत्र के बैंक ऋण विस्तार को लेकर सबसे अधिक आशावादी दिखाई दिए। इनके लगभग 90 प्रतिशत प्रतिभागियों ने 15 प्रतिशत या उससे अधिक ऋण वृद्धि की उम्मीद जताई। सार्वजनिक क्षेत्र के बैंकों में भी लगभग तीन-चौथाई प्रतिभागियों का अनुमान इसी श्रेणी में रहा। इसके विपरीत, विदेशी बैंकों ने अपेक्षाकृत संतुलित रुख अपनाते हुए कम दोहरे अंकों की वृद्धि की संभावना जताई।
इन अनुमानों से पता चलता है कि बैंकिंग क्षेत्र में कर्ज की मांग को लेकर भरोसा बना हुआ है। हालांकि, ये सर्वेक्षण में व्यक्त की गई अपेक्षाएं हैं, वास्तविक ऋण वृद्धि के अंतिम आंकड़े नहीं। वास्तविक प्रदर्शन आर्थिक गतिविधियों, ग्राहकों की ऋण लेने की क्षमता, ब्याज दरों, बैंकों की वित्तपोषण स्थिति और कारोबारी विश्वास जैसे कारकों पर निर्भर करेगा।
गैर-खाद्य ऋण में व्यक्तिगत ग्राहकों, कारोबारों और विभिन्न आर्थिक गतिविधियों को दिए जाने वाले ऋण शामिल होते हैं। इसलिए इसमें वृद्धि का रुझान अर्थव्यवस्था के कई हिस्सों में वित्तीय जरूरतों और बैंकिंग गतिविधियों की स्थिति को समझने में मदद करता है।
सर्वेक्षण के अनुसार, खुदरा ऋण और लघु एवं मध्यम उद्यमों को दिए जाने वाले ऋण में मजबूत वृद्धि की संभावना है। 80 प्रतिशत से अधिक प्रतिभागी बैंकों को दोनों क्षेत्रों में सालाना आधार पर मजबूत दोहरे अंकों की वृद्धि की उम्मीद है। एसएमई ऋण के मामले में लगभग सभी बैंकों ने दोहरे अंकों की वृद्धि का अनुमान व्यक्त किया है।
खुदरा ऋण में व्यक्तिगत ग्राहकों की विभिन्न वित्तीय जरूरतें शामिल होती हैं। आवास, वाहन, शिक्षा और अन्य व्यक्तिगत खर्चों के लिए लिए जाने वाले ऋण इस श्रेणी का हिस्सा हो सकते हैं। दूसरी ओर, एसएमई क्षेत्र में कारोबार चलाने, मशीनरी खरीदने, उत्पादन क्षमता बढ़ाने, नए बाजारों तक पहुंच बनाने और कार्यशील पूंजी की जरूरतों को पूरा करने के लिए बैंक वित्तपोषण महत्वपूर्ण होता है।
छोटे और मध्यम उद्यम रोजगार सृजन, उत्पादन, व्यापार और स्थानीय आर्थिक गतिविधियों में महत्वपूर्ण भूमिका निभाते हैं। ऐसे उद्यमों को समय पर वित्त उपलब्ध होने से उनके संचालन और विस्तार को सहायता मिल सकती है। हालांकि, ऋण का लाभ तभी टिकाऊ होगा, जब कारोबार की आय, नकदी प्रवाह और पुनर्भुगतान क्षमता के अनुरूप वित्तपोषण उपलब्ध कराया जाए।
खुदरा ऋण में मजबूत मांग बैंकों के लिए कारोबार विस्तार का अवसर प्रदान करती है, लेकिन इसके साथ ग्राहकों की भुगतान क्षमता और ऋण जोखिम का आकलन भी जरूरी है। तेजी से बढ़ते ऋण पोर्टफोलियो में उचित जांच, जिम्मेदार ऋण वितरण और समय पर निगरानी से वित्तीय स्थिरता बनाए रखने में मदद मिल सकती है।
सर्वेक्षण में औद्योगिक क्षेत्र के लिए भी ऋण मांग का परिदृश्य सकारात्मक बताया गया है। सेवा क्षेत्र में तीन-चौथाई से अधिक बैंकों को मजबूत दोहरे अंकों की वृद्धि की उम्मीद है, जबकि लगभग आधे प्रतिभागियों ने 15 प्रतिशत या उससे अधिक वृद्धि का अनुमान व्यक्त किया है। कृषि और संबद्ध गतिविधियों के लिए भी संभावनाएं सकारात्मक हैं, हालांकि इस क्षेत्र को लेकर बैंकों की अपेक्षाओं में कुछ अंतर है।
औद्योगिक और सेवा क्षेत्र की ऋण मांग में वृद्धि का अर्थ कारोबारों की विभिन्न वित्तीय जरूरतों में विस्तार हो सकता है। कंपनियों को नई परियोजनाएं शुरू करने, उत्पादन क्षमता बढ़ाने, उपकरण खरीदने, संचालन के लिए पूंजी जुटाने और कारोबारी गतिविधियों का विस्तार करने के लिए बैंक ऋण की आवश्यकता होती है।
सेवा क्षेत्र में वित्तीय सेवाएं, पर्यटन, होटल, व्यापार, परिवहन और अन्य व्यावसायिक गतिविधियां ऋण मांग को बढ़ावा दे सकती हैं। वहीं, कृषि एवं संबद्ध गतिविधियों में उत्पादन, उपकरण, भंडारण, प्रसंस्करण और आपूर्ति शृंखला से जुड़ी जरूरतें वित्तपोषण की मांग को प्रभावित करती हैं।
हालांकि, ऋण मांग में वृद्धि को निजी निवेश में वास्तविक तेजी का स्वतः प्रमाण नहीं माना जा सकता। इसके लिए कंपनियों के पूंजीगत व्यय, नई परियोजनाओं, उत्पादन क्षमता के उपयोग और कारोबारी निवेश संबंधी आंकड़ों पर भी नजर रखना आवश्यक होगा।
औद्योगिक क्षेत्र में सावधि ऋण यानी टर्म लोन की मांग को बढ़ाने में बुनियादी ढांचा क्षेत्र सबसे आगे रहने की उम्मीद है। इसके बाद इंजीनियरिंग उत्पाद, ऑटोमोबाइल एवं ऑटो कंपोनेंट्स, इलेक्ट्रॉनिक्स तथा धातु, लौह एवं इस्पात क्षेत्र प्रमुख माने गए हैं।
टर्म लोन आमतौर पर लंबी अवधि की परियोजनाओं, मशीनरी, उपकरणों और उत्पादन क्षमता में विस्तार जैसी जरूरतों को पूरा करने के लिए लिया जाता है। बुनियादी ढांचा परियोजनाओं में निर्माण, परिवहन, औद्योगिक सुविधाओं और अन्य परिसंपत्तियों के विकास के लिए बड़े वित्तीय संसाधनों की जरूरत होती है। इसलिए इस क्षेत्र की गतिविधियां बैंकों के दीर्घकालिक ऋण कारोबार को प्रभावित कर सकती हैं।
इंजीनियरिंग उत्पाद, ऑटोमोबाइल और इलेक्ट्रॉनिक्स जैसे क्षेत्रों में नई तकनीक, उपकरणों और उत्पादन क्षमता में निवेश की जरूरत टर्म लोन की मांग को सहारा दे सकती है। धातु तथा इस्पात क्षेत्र में भी उत्पादन और प्रसंस्करण से जुड़ी परियोजनाओं के लिए वित्तपोषण महत्वपूर्ण रहता है।
हालांकि, लंबी अवधि के ऋणों में परियोजनाओं की व्यवहार्यता, निर्माण की समयसीमा, लागत में संभावित बढ़ोतरी और भविष्य के नकदी प्रवाह का सावधानीपूर्वक आकलन करना जरूरी है। बैंकों के लिए केवल मांग बढ़ना पर्याप्त नहीं है; ऋण की गुणवत्ता और परियोजनाओं की पुनर्भुगतान क्षमता भी उतनी ही महत्वपूर्ण है।
सर्वेक्षण में कार्यशील पूंजी यानी वर्किंग कैपिटल की मांग को लेकर भी कई क्षेत्रों में संभावनाएं जताई गई हैं। ऑटोमोबाइल एवं ऑटो कंपोनेंट्स तथा पेट्रोलियम, कोयला और ईंधन उत्पादों के क्षेत्र में कार्यशील पूंजी ऋण की मांग प्रमुख रहने की उम्मीद है। खाद्य प्रसंस्करण, रसायन और धातु क्षेत्र भी इस मांग को बढ़ावा दे सकते हैं।
कार्यशील पूंजी का उपयोग कारोबार के रोजमर्रा के संचालन के लिए किया जाता है। इसमें कच्चे माल की खरीद, कर्मचारियों और आपूर्तिकर्ताओं को भुगतान, माल का भंडारण तथा ग्राहकों से भुगतान प्राप्त होने तक की वित्तीय जरूरतें शामिल हो सकती हैं।
ऑटोमोबाइल और उसके कलपुर्जा उद्योग में उत्पादन एवं आपूर्ति शृंखला को सुचारु बनाए रखने के लिए पर्याप्त नकदी उपलब्ध होना जरूरी है। इसी तरह ईंधन, खाद्य प्रसंस्करण और रसायन जैसे क्षेत्रों में कच्चे माल की कीमतों, भंडारण तथा आपूर्ति व्यवस्था में बदलाव से कार्यशील पूंजी की जरूरत प्रभावित हो सकती है।
बैंकों के लिए इन क्षेत्रों में ऋण उपलब्ध कराने के साथ कारोबारों के नकदी प्रवाह और भुगतान चक्र को समझना आवश्यक होगा। उचित वित्तपोषण से कारोबारों को संचालन में मदद मिल सकती है, जबकि कमजोर नकदी प्रवाह और भुगतान में देरी ऋण जोखिम को बढ़ा सकती है।
सेवा क्षेत्र में गैर-बैंकिंग वित्तीय कंपनियां (एनबीएफसी), पर्यटन, होटल एवं रेस्तरां तथा वाणिज्यिक रियल एस्टेट टर्म लोन की मांग के प्रमुख स्रोत बन सकते हैं। वहीं, थोक एवं खुदरा व्यापार कार्यशील पूंजी ऋण की मांग का सबसे बड़ा आधार बनकर उभर सकता है। इसके बाद पर्यटन, होटल एवं रेस्तरां तथा परिवहन परिचालकों का स्थान रहने की संभावना है।
एनबीएफसी के लिए बैंक वित्तपोषण विभिन्न ऋण गतिविधियों और कारोबारी जरूरतों को पूरा करने में महत्वपूर्ण भूमिका निभा सकता है। पर्यटन, होटल और रेस्तरां उद्योग में विस्तार, सुविधाओं के विकास तथा परिचालन जरूरतों के लिए वित्त की आवश्यकता हो सकती है। वाणिज्यिक रियल एस्टेट में परियोजनाओं और परिसंपत्तियों से जुड़ी वित्तीय जरूरतें दीर्घकालिक ऋण मांग को प्रभावित कर सकती हैं।
थोक और खुदरा व्यापार में माल की खरीद, भंडारण, परिवहन और बिक्री के बीच समय का अंतर कार्यशील पूंजी की जरूरत पैदा करता है। इसी तरह परिवहन परिचालकों को वाहन, ईंधन, रखरखाव और दैनिक संचालन के लिए वित्त की आवश्यकता होती है।
इन क्षेत्रों में ऋण मांग बढ़ने की संभावना बैंकिंग क्षेत्र के लिए अवसर दर्शाती है, लेकिन प्रत्येक क्षेत्र की कारोबारी परिस्थितियां अलग होती हैं। इसलिए ऋण देने के निर्णय में क्षेत्र विशेष के जोखिम, बाजार की मांग और भुगतान क्षमता का आकलन महत्वपूर्ण रहेगा।
ऋण वृद्धि को लेकर सकारात्मक उम्मीदों के बावजूद बैंकों के सामने जमा जुटाने की चुनौती बनी हुई है। सर्वेक्षण में लगभग दो-तिहाई प्रतिभागियों ने जमा वृद्धि की तुलना में ऋण मांग की तेज रफ्तार को ऋण विस्तार की प्रमुख बाधा बताया। सार्वजनिक क्षेत्र के बैंकों में यह चिंता विशेष रूप से अधिक दिखाई दी।
बैंकों के लिए जमा राशि वित्तपोषण का महत्वपूर्ण स्रोत है। इसी राशि के आधार पर वे ग्राहकों और कारोबारों को ऋण उपलब्ध कराते हैं। यदि ऋण मांग तेजी से बढ़ती है, लेकिन जमा वृद्धि उसी गति से नहीं होती, तो बैंकों को वित्तपोषण के वैकल्पिक स्रोतों की जरूरत पड़ सकती है। इससे धन जुटाने की लागत, तरलता प्रबंधन और ऋण विस्तार की रणनीति प्रभावित हो सकती है।
इस स्थिति में बैंकों को जमा आधार मजबूत करने, ग्राहकों के लिए उपयुक्त जमा उत्पाद उपलब्ध कराने और अपनी देनदारियों तथा परिसंपत्तियों के बीच संतुलन बनाए रखने पर ध्यान देना होगा। जमा पर मिलने वाला रिटर्न, ग्राहकों की बचत संबंधी प्राथमिकताएं और अन्य वित्तीय विकल्प भी जमा जुटाने की प्रतिस्पर्धा को प्रभावित कर सकते हैं।
बैंकिंग क्षेत्र के लिए चुनौती यह होगी कि ऋण वृद्धि की गति बनाए रखते हुए वित्तपोषण की लागत और जोखिम को नियंत्रित किया जाए। पर्याप्त और स्थिर जमा आधार के बिना लंबे समय तक तेज ऋण विस्तार बनाए रखना कठिन हो सकता है।
सर्वेक्षण में वैश्विक आर्थिक और भू-राजनीतिक अनिश्चितताओं को भी बैंकिंग क्षेत्र के लिए चिंता का विषय बताया गया है। निजी और विदेशी बैंकों के लिए इन जोखिमों का महत्व विशेष रूप से सामने आया।
विदेशी मुद्रा जमा जुटाने के लिए किए गए उपायों, जिनमें विदेशी मुद्रा गैर-निवासी बैंक (एफसीएनआर-बी) जमा से संबंधित लचीले प्रावधान शामिल हैं, से बैंकों को वित्तपोषण के विकल्पों का उपयोग करने में मदद मिलने की उम्मीद है। ऐसे उपायों का प्रभाव संबंधित नियमों, बाजार परिस्थितियों और बैंकों की वित्तपोषण रणनीति पर निर्भर करेगा।
वैश्विक ब्याज दरों, विनिमय दरों, अंतरराष्ट्रीय पूंजी प्रवाह और भू-राजनीतिक घटनाओं में बदलाव से वित्तीय बाजार प्रभावित हो सकते हैं। इसलिए बैंकों के लिए घरेलू जमा जुटाने के साथ-साथ वैकल्पिक वित्तपोषण स्रोतों का आकलन और जोखिम प्रबंधन भी महत्वपूर्ण रहेगा।
सर्वेक्षण के अनुसार, निजी क्षेत्र के पूंजीगत व्यय में व्यापक सुधार की राह में भू-राजनीतिक जोखिम और आपूर्ति शृंखला में व्यवधान प्रमुख बाधाएं हैं। लगभग तीन-पांचवें प्रतिभागियों ने इन कारकों को बड़ी चुनौती माना। इसके बाद वैश्विक आर्थिक अनिश्चितता और कमजोर मांग की आशंका का स्थान रहा।
पूंजीगत व्यय यानी कैपेक्स में कंपनियों द्वारा मशीनरी, उपकरण, संयंत्र, भवन और उत्पादन क्षमता बढ़ाने से जुड़े निवेश शामिल होते हैं। इस तरह का निवेश भविष्य की उत्पादन क्षमता और कारोबारी विस्तार के लिए महत्वपूर्ण होता है।
जब वैश्विक परिस्थितियां अनिश्चित होती हैं या कच्चे माल तथा उपकरणों की आपूर्ति प्रभावित होती है, तो कंपनियां नई परियोजनाओं को शुरू करने या मौजूदा योजनाओं को आगे बढ़ाने में सावधानी बरत सकती हैं। इससे निवेश के लिए ऋण मांग और बैंकिंग क्षेत्र के कारोबार पर भी असर पड़ सकता है।
सर्वेक्षण के निष्कर्ष संकेत देते हैं कि निजी निवेश चक्र को गति देने के लिए केवल वित्त की उपलब्धता पर्याप्त नहीं है। कारोबारियों का भरोसा, मांग की स्पष्टता, आपूर्ति शृंखला की स्थिरता और भविष्य के कारोबारी माहौल को लेकर विश्वास भी महत्वपूर्ण होगा।
रणनीतिक प्राथमिकताओं के लिहाज से वित्त वर्ष 2027 में बैंकों का सबसे अधिक ध्यान जमा जुटाने और अपनी देनदारी संबंधी वित्तीय स्थिति मजबूत करने पर रहने की संभावना है। इसके बाद आर्टिफिशियल इंटेलिजेंस एवं डेटा आधारित बैंकिंग परिवर्तन तथा साइबर सुरक्षा और परिचालन संबंधी मजबूती प्रमुख प्राथमिकताओं में शामिल हैं।
सार्वजनिक क्षेत्र के बैंक एआई आधारित बदलाव को पहली प्राथमिकता दे रहे हैं, जबकि निजी क्षेत्र के बैंक जमा जुटाने पर सबसे अधिक जोर दे रहे हैं। खुदरा और एमएसएमई ऋण वृद्धि भी महत्वपूर्ण बनी हुई है, हालांकि सर्वेक्षण में रणनीतिक प्राथमिकताओं के क्रम में इसका स्थान तुलनात्मक रूप से नीचे बताया गया है।
बैंकिंग में एआई और डेटा आधारित तकनीक का उपयोग ग्राहक सेवाओं को बेहतर बनाने, धोखाधड़ी के संकेत पहचानने, जोखिम का आकलन करने और आंतरिक प्रक्रियाओं को अधिक प्रभावी बनाने में किया जा सकता है। इसके साथ ही साइबर सुरक्षा की अहमियत भी बढ़ती है, क्योंकि डिजिटल लेनदेन और ऑनलाइन सेवाओं के विस्तार के साथ डेटा सुरक्षा तथा परिचालन जोखिमों पर ध्यान देना जरूरी हो जाता है।
तकनीकी बदलावों को सफल बनाने के लिए बैंकों को मजबूत डिजिटल ढांचे, प्रशिक्षित कर्मचारियों, सुरक्षित प्रणालियों और जिम्मेदार डेटा प्रबंधन की आवश्यकता होगी। एआई से मिलने वाले संभावित लाभों के साथ उसके उपयोग में पारदर्शिता, सटीकता और जवाबदेही बनाए रखना भी महत्वपूर्ण है।
नीतिगत पहलों में सरकार की ईसीएलजीएस 5.0 योजना को वित्त वर्ष 2027 में ऋण वृद्धि पर सबसे सकारात्मक प्रभाव डालने वाली पहल के रूप में देखा गया है। इसके बाद बुनियादी ढांचा विकास, सार्वजनिक पूंजीगत व्यय कार्यक्रमों और उत्पादन आधारित प्रोत्साहन योजनाओं का स्थान है। डिजिटल सार्वजनिक बुनियादी ढांचे तथा नवीकरणीय ऊर्जा और हरित बदलाव से जुड़ी पहलों को भी सकारात्मक माना गया है।
सर्वेक्षण में इन पहलों को लेकर व्यक्त की गई उम्मीदें इस बात की ओर संकेत करती हैं कि सरकारी नीतियां और निवेश बैंकिंग क्षेत्र की ऋण मांग को प्रभावित कर सकते हैं। बुनियादी ढांचे पर सार्वजनिक खर्च से संबंधित परियोजनाओं और उनसे जुड़ी आपूर्ति शृंखलाओं में वित्तीय जरूरतें पैदा हो सकती हैं। उत्पादन आधारित प्रोत्साहन योजनाएं भी पात्र क्षेत्रों में निवेश और उत्पादन क्षमता बढ़ाने के प्रयासों को समर्थन दे सकती हैं।
ईसीएलजीएस 5.0 के संभावित प्रभाव को समझने के लिए योजना के पात्र लाभार्थियों, लागू शर्तों और वास्तविक क्रियान्वयन पर नजर रखना जरूरी होगा। किसी भी ऋण सहायता योजना का वास्तविक असर इस बात पर निर्भर करता है कि पात्र कारोबारों तक उसका लाभ कितनी प्रभावी तरह पहुंचता है और इससे उनकी वित्तीय स्थिति तथा ऋण लेने की क्षमता में कितना सुधार आता है।
फिक्की-आईबीए के 22वें बैंकर्स सर्वेक्षण का व्यापक संकेत है कि भारतीय बैंकिंग क्षेत्र आने वाले महीनों में ऋण वृद्धि को लेकर आशावादी है। खुदरा, एसएमई, उद्योग और सेवा क्षेत्रों से संभावित मजबूत मांग बैंकिंग कारोबार के विस्तार का आधार बन सकती है। बुनियादी ढांचे, इंजीनियरिंग, ऑटोमोबाइल, पर्यटन, व्यापार और अन्य क्षेत्रों में वित्तीय जरूरतें बैंकों के लिए नए अवसर पैदा कर सकती हैं।
हालांकि, इन अवसरों को वास्तविक और टिकाऊ वृद्धि में बदलने के लिए पर्याप्त जमा जुटाना, वित्तपोषण की लागत नियंत्रित रखना, ऋण की गुणवत्ता पर निगरानी रखना और वैश्विक जोखिमों के अनुरूप रणनीति बनाना जरूरी होगा। साथ ही, एआई, डेटा आधारित बैंकिंग और साइबर सुरक्षा में निवेश से परिचालन क्षमता को बेहतर बनाने में मदद मिल सकती है।
कुल मिलाकर, सर्वेक्षण भारतीय बैंकिंग क्षेत्र की सकारात्मक कारोबारी अपेक्षाओं को सामने लाता है, लेकिन इसके साथ वित्तीय संसाधनों और जोखिम प्रबंधन की अहमियत भी स्पष्ट करता है। आने वाले महीनों में यह देखना महत्वपूर्ण होगा कि बैंकों की ऋण वृद्धि संबंधी उम्मीदें वास्तविक आंकड़ों में किस हद तक बदलती हैं और जमा जुटाने की चुनौती से निपटने के लिए वे कौन-सी रणनीतियां अपनाते हैं।
विशेष- संवाददाता, (प्रदीप जैन)।