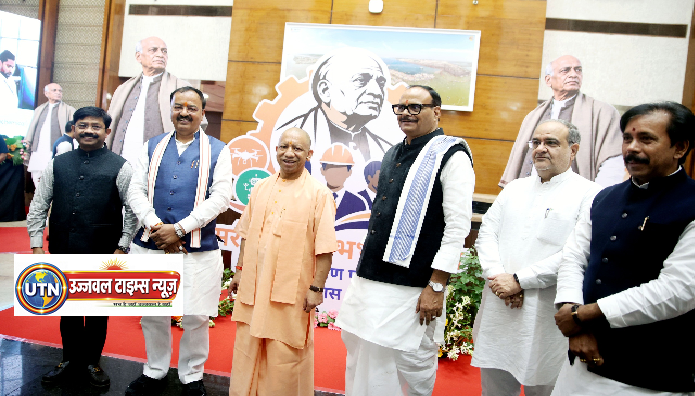
यूपी के सभी 75 जिलों में बनेंगे सरदार पटेल स्किल एंड एम्प्लॉयमेंट जोन, युवाओं को एक ही छत के नीचे मिलेगा प्रशिक्षण और रोजगार: सीएम योगी
- 13h ago
नई दिल्ली। भारतीय रिजर्व बैंक (RBI) ने महंगाई के बढ़ते दबाव और वैश्विक आर्थिक अनिश्चितताओं के बीच बड़ा फैसला लेते हुए रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी कर दी है। आरबीआई की मौद्रिक नीति समिति (MPC) ने रेपो रेट को 5.25 फीसदी से बढ़ाकर 5.50 फीसदी कर दिया है। फरवरी 2023 के बाद यह पहली बार है जब केंद्रीय बैंक ने रेपो रेट में बढ़ोतरी की है। छह सदस्यीय एमपीसी ने रेपो रेट बढ़ाने के प्रस्ताव को सर्वसम्मति से मंजूरी दी।
आरबीआई गवर्नर संजय मल्होत्रा ने बुधवार को तीन दिवसीय मौद्रिक नीति समीक्षा के नतीजों का ऐलान करते हुए कहा कि वैश्विक परिस्थितियां चुनौतीपूर्ण बनी हुई हैं। पश्चिम एशिया में जारी तनाव, कच्चे तेल की कीमतों में उतार-चढ़ाव, खाद्य वस्तुओं की कीमतों पर दबाव और मौसम से जुड़े जोखिमों ने महंगाई के सामने नई चुनौतियां खड़ी की हैं।
रेपो रेट बढ़ने का सीधा असर बैंकिंग सिस्टम की ब्याज दरों पर पड़ सकता है। खासतौर पर फ्लोटिंग रेट वाले होम लोन, कार लोन और अन्य कर्ज लेने वाले ग्राहकों की ईएमआई पर दबाव बढ़ने की संभावना है। हालांकि वास्तविक असर इस बात पर निर्भर करेगा कि संबंधित बैंक और वित्तीय संस्थान अपनी ब्याज दरों में कितनी और कितनी जल्दी बढ़ोतरी करते हैं।
आरबीआई ने इससे पहले फरवरी 2023 में रेपो रेट बढ़ाया था। उसके बाद केंद्रीय बैंक ने लंबे समय तक ब्याज दरों में बदलाव नहीं किया और बाद के दौर में महंगाई तथा आर्थिक गतिविधियों के बीच संतुलन साधने पर जोर दिया।
अब अक्टूबर 2026 की बैठक में केंद्रीय बैंक ने रुख बदलते हुए ब्याज दर बढ़ाने का फैसला किया है। यह बदलाव इसलिए भी महत्वपूर्ण है क्योंकि आरबीआई ने केवल रेपो रेट ही नहीं बढ़ाया, बल्कि अपनी मौद्रिक नीति का रुख भी 'न्यूट्रल' से बदलकर 'कैलिब्रेटेड टाइटनिंग' कर दिया है।
इसका संकेत साफ है कि फिलहाल केंद्रीय बैंक का मुख्य ध्यान महंगाई को काबू में रखने पर है। गवर्नर संजय मल्होत्रा ने संकेत दिया है कि निकट अवधि में ब्याज दरों में कटौती की संभावना नहीं है। आगे की कार्रवाई महंगाई और आर्थिक परिस्थितियों के आधार पर तय होगी और अगला कदम बढ़ोतरी या दरों को यथावत रखने के रूप में हो सकता है।
आरबीआई गवर्नर संजय मल्होत्रा ने अपने संबोधन में वैश्विक आर्थिक परिस्थितियों का उल्लेख किया। पश्चिम एशिया में जारी संघर्ष और अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतों में तेजी भारतीय अर्थव्यवस्था के लिए महत्वपूर्ण जोखिम बनकर सामने आई है।
भारत अपनी ऊर्जा जरूरतों के लिए बड़ी मात्रा में कच्चे तेल का आयात करता है। ऐसे में अंतरराष्ट्रीय बाजार में तेल महंगा होने पर आयात बिल बढ़ सकता है और घरेलू स्तर पर पेट्रोल-डीजल से लेकर परिवहन लागत तक पर दबाव पड़ सकता है। इसका असर दूसरी वस्तुओं और सेवाओं की कीमतों पर भी पड़ सकता है।
आरबीआई ने वैश्विक वित्तीय बाजारों में जारी अनिश्चितता और भू-राजनीतिक परिस्थितियों को भी महंगाई तथा आर्थिक स्थिरता के लिए जोखिम बताया है।
रेपो रेट के साथ आरबीआई ने अन्य संबंधित दरों में भी 25 बेसिस प्वाइंट की बढ़ोतरी की है।
रेपो रेट: 5.50 फीसदी
स्टैंडिंग डिपॉजिट फैसिलिटी (SDF): 5.25 फीसदी
मार्जिनल स्टैंडिंग फैसिलिटी (MSF): 5.75 फीसदी
बैंक रेट: 5.75 फीसदी
इन दरों में बदलाव से बैंकिंग सिस्टम में अल्पकालिक ब्याज दरों के लिए नया संकेत मिलता है।
रेपो रेट में बढ़ोतरी का सबसे सीधा असर कर्ज लेने वाले ग्राहकों पर दिखाई दे सकता है। जब आरबीआई बैंकों को मिलने वाले पैसे की लागत बढ़ाता है, तो बैंक भी अपने लोन की ब्याज दरों में बदलाव कर सकते हैं।
फ्लोटिंग रेट पर चल रहे होम लोन की ईएमआई बढ़ सकती है। इसी तरह कार लोन, पर्सनल लोन और अन्य ऋण भी महंगे हो सकते हैं।
हालांकि ईएमआई में कितना बदलाव होगा, यह हर ग्राहक के लिए अलग होगा। यह लोन की राशि, बची हुई अवधि, ब्याज दर के प्रकार और बैंक की ओर से किए गए वास्तविक संशोधन पर निर्भर करेगा।
मसलन, समान 25 बेसिस प्वाइंट की बढ़ोतरी का असर 10 लाख रुपये के छोटे लोन और 50 लाख रुपये के लंबे होम लोन पर एक जैसा नहीं होगा। इसलिए ग्राहकों को केवल रेपो रेट देखकर अपनी नई ईएमआई का अनुमान नहीं लगाना चाहिए।
जहां कर्ज लेने वालों के लिए रेपो रेट में बढ़ोतरी चिंता बढ़ा सकती है, वहीं जमा और बचत करने वालों के लिए तस्वीर कुछ अलग हो सकती है।
यदि बैंक अपनी जमा दरों में भी बढ़ोतरी करते हैं तो फिक्स्ड डिपॉजिट और अन्य ब्याज आधारित बचत साधनों पर बेहतर रिटर्न मिलने की संभावना बन सकती है। हालांकि यह पूरी तरह बैंक की जमा दरों और बाजार की परिस्थितियों पर निर्भर करेगा।
इस तरह ब्याज दरों में बढ़ोतरी का असर केवल लोन लेने वालों पर नहीं बल्कि बचतकर्ताओं और निवेशकों पर भी पड़ता है।
इस बैठक की सबसे महत्वपूर्ण बात केवल 25 बेसिस प्वाइंट की बढ़ोतरी नहीं है। असली संकेत मौद्रिक नीति के रुख में बदलाव से मिला है।
आरबीआई ने अपने रुख को 'न्यूट्रल' से 'कैलिब्रेटेड टाइटनिंग' कर दिया है। इसका अर्थ है कि केंद्रीय बैंक महंगाई के जोखिम को देखते हुए मौद्रिक परिस्थितियों को जरूरत के मुताबिक थोड़ा और सख्त करने के लिए तैयार है।
आरबीआई का यह फैसला बाजार के लिए भी महत्वपूर्ण संकेत माना जा रहा है। इससे साफ होता है कि केंद्रीय बैंक फिलहाल महंगाई के मोर्चे पर किसी तरह की ढिलाई नहीं बरतना चाहता।
गवर्नर संजय मल्होत्रा ने स्पष्ट संकेत दिया है कि निकट अवधि में रेपो रेट में कटौती विकल्प नहीं है। उन्होंने कहा कि आगे का कदम परिस्थितियों के आधार पर या तो दर बढ़ाने या फिर उसे यथावत रखने का हो सकता है।
इसका अर्थ है कि बाजार और कर्ज लेने वाले ग्राहकों को फिलहाल ब्याज दरों में जल्द राहत की उम्मीद नहीं करनी चाहिए। हालांकि भविष्य में महंगाई के आंकड़े, कच्चे तेल की कीमतें, वैश्विक परिस्थितियां और घरेलू आर्थिक गतिविधियां तय करेंगी कि आरबीआई आगे क्या कदम उठाता है।
रेपो रेट बढ़ाने के साथ ही आरबीआई ने वित्त वर्ष 2026-27 के लिए खुदरा महंगाई का अनुमान भी बढ़ाया है।
आरबीआई ने FY27 के लिए CPI आधारित महंगाई का अनुमान 5.2 फीसदी किया है। इससे पहले अनुमान 5 फीसदी के आसपास था। कोर महंगाई का अनुमान भी बढ़ाकर 4.4 फीसदी किया गया है।
महंगाई के अनुमान में बदलाव के पीछे कच्चे तेल की कीमतों, खाद्य वस्तुओं, कमजोर और असमान मानसून तथा अल नीनो से जुड़े जोखिमों को महत्वपूर्ण माना गया है।
आरबीआई ने आने वाली तिमाहियों के लिए भी महंगाई को लेकर सतर्क रुख अपनाया है। FY27 की दूसरी तिमाही के लिए CPI महंगाई का अनुमान 4.9 फीसदी, तीसरी तिमाही के लिए 6 फीसदी और चौथी तिमाही के लिए 5.7 फीसदी रखा गया है।
इससे संकेत मिलता है कि केंद्रीय बैंक को आने वाले महीनों में कीमतों पर दबाव बढ़ने की आशंका है। खासतौर पर खाद्य और ऊर्जा क्षेत्र में किसी बड़े झटके से महंगाई का आंकड़ा और ऊपर जा सकता है।
आरबीआई ने मौसम संबंधी जोखिमों को भी महंगाई के लिए महत्वपूर्ण माना है। कमजोर और असमान मानसून का असर कृषि उत्पादन पर पड़ सकता है। इसका प्रभाव विशेष रूप से रबी सीजन की तैयारियों और ग्रामीण अर्थव्यवस्था पर पड़ने की आशंका है।
यदि कृषि उत्पादन प्रभावित होता है तो खाद्य वस्तुओं की कीमतों पर दबाव बढ़ सकता है। इसलिए केंद्रीय बैंक ने महंगाई के जोखिम को देखते हुए पहले से ही सतर्क रुख अपनाया है।
महंगाई के मोर्चे पर चिंता के बावजूद आरबीआई ने भारतीय अर्थव्यवस्था की विकास क्षमता को लेकर सकारात्मक संकेत दिया है।
केंद्रीय बैंक ने वित्त वर्ष 2026-27 के लिए वास्तविक जीडीपी वृद्धि का अनुमान 6.7 फीसदी से बढ़ाकर 7.1 फीसदी कर दिया है। यह 40 बेसिस प्वाइंट की बढ़ोतरी है।
यह संकेत देता है कि आरबीआई को घरेलू आर्थिक गतिविधियों, निवेश, सेवाओं और विनिर्माण क्षेत्र में पर्याप्त मजबूती दिखाई दे रही है।
आरबीआई ने FY27 की दूसरी तिमाही के लिए जीडीपी वृद्धि का अनुमान 7.2 फीसदी रखा है।
तीसरी तिमाही के लिए वृद्धि दर 6.9 फीसदी और चौथी तिमाही के लिए 6.8 फीसदी रहने का अनुमान है। अगले वित्त वर्ष की पहली तिमाही के लिए भी 7.1 फीसदी की वृद्धि का अनुमान दिया गया है।
इसका अर्थ है कि आरबीआई एक तरफ महंगाई पर लगाम कस रहा है, वहीं दूसरी तरफ उसे भरोसा है कि भारतीय अर्थव्यवस्था इस सख्ती को झेलने की स्थिति में है।
आरबीआई के सामने इस समय सबसे बड़ी चुनौती विकास और महंगाई के बीच संतुलन बनाने की है।
एक ओर आर्थिक गतिविधियां मजबूत बनी हुई हैं और जीडीपी का अनुमान बढ़ाया गया है। दूसरी ओर कच्चे तेल की कीमतों, खाद्य महंगाई और वैश्विक तनाव के कारण कीमतों पर दबाव बढ़ने का खतरा है।
ऐसे में केंद्रीय बैंक ने ब्याज दर बढ़ाकर महंगाई के खिलाफ अपना रुख सख्त किया है। वहीं जीडीपी अनुमान बढ़ाकर यह संकेत भी दिया है कि अर्थव्यवस्था अभी इतनी कमजोर नहीं है कि ब्याज दरों में 25 बेसिस प्वाइंट की बढ़ोतरी से विकास की रफ्तार पर बड़ा असर पड़े।
रेपो रेट बढ़ाने का फैसला आरबीआई की छह सदस्यीय मौद्रिक नीति समिति ने सर्वसम्मति से लिया। हालांकि नीति रुख को 'कैलिब्रेटेड टाइटनिंग' में बदलने के फैसले पर समिति में पूरी सहमति नहीं थी। उपलब्ध रिपोर्टों के अनुसार रुख बदलने के पक्ष में 4 सदस्य रहे, जबकि 2 सदस्य इसके विरोध में थे।
यह अंतर बताता है कि समिति के भीतर भी महंगाई और आर्थिक विकास के बीच संतुलन को लेकर विचार-विमर्श हुआ।
आरबीआई के फैसले का असर शेयर बाजार, बॉन्ड मार्केट और मुद्रा बाजार पर भी देखने को मिल सकता है।
ब्याज दर बढ़ने से बॉन्ड यील्ड पर असर पड़ सकता है और बैंकिंग तथा वित्तीय कंपनियों के शेयरों में भी प्रतिक्रिया देखने को मिल सकती है। वहीं ऊंची ब्याज दरें कुछ क्षेत्रों में कर्ज की मांग को प्रभावित कर सकती हैं।
दूसरी तरफ यदि महंगाई पर नियंत्रण कायम रहता है और आर्थिक वृद्धि मजबूत बनी रहती है तो बाजार लंबी अवधि में इसे वित्तीय स्थिरता के लिए सकारात्मक कदम के तौर पर भी देख सकता है।
आरबीआई की घोषणा के बाद सबसे बड़ा सवाल आम ग्राहक के मन में यही है कि उसकी ईएमआई कितनी बढ़ेगी।
इसका कोई एक आंकड़ा सभी ग्राहकों पर लागू नहीं होगा। बैंक यदि अपनी बाहरी बेंचमार्क आधारित ब्याज दर बढ़ाते हैं तो फ्लोटिंग रेट वाले कर्ज की ब्याज लागत बढ़ सकती है।
होम लोन लेने वालों के लिए इसका असर या तो ईएमआई बढ़ने के रूप में या लोन की अवधि बढ़ने के रूप में सामने आ सकता है। बैंक ग्राहक की स्थिति के अनुसार दोनों में से किसी तरीके से प्रभाव डाल सकता है।
इसलिए जिन लोगों का फ्लोटिंग रेट पर लोन चल रहा है, उन्हें अपने बैंक से संशोधित ब्याज दर, नई ईएमआई और बची हुई लोन अवधि की जानकारी लेनी चाहिए।
ब्याज दरों में बढ़ोतरी का असर केवल व्यक्तिगत ग्राहकों तक सीमित नहीं रहता। कंपनियों के लिए भी बैंक से कर्ज लेने की लागत बढ़ सकती है।
विशेष रूप से ऐसी कंपनियां जिनका कारोबार बड़े पैमाने पर कर्ज पर निर्भर है, उनकी वित्तीय लागत बढ़ सकती है। हालांकि मजबूत आर्थिक गतिविधियां और 7.1 फीसदी के जीडीपी अनुमान से संकेत मिलता है कि आरबीआई को व्यापक आर्थिक गतिविधियों में पर्याप्त मजबूती दिखाई दे रही है।
अक्टूबर की मौद्रिक नीति से आरबीआई का संदेश दो हिस्सों में सामने आया है।
पहला, महंगाई को लेकर केंद्रीय बैंक अब ज्यादा सतर्क है।
दूसरा, भारतीय अर्थव्यवस्था की विकास क्षमता पर आरबीआई को भरोसा है।
इसीलिए एक तरफ ब्याज दर बढ़ाई गई और नीति रुख को सख्त किया गया, जबकि दूसरी तरफ आर्थिक विकास का अनुमान 7.1 फीसदी कर दिया गया।
आरबीआई की अगली मौद्रिक नीति समिति की बैठक 2 से 4 दिसंबर 2026 के बीच प्रस्तावित है। तब तक महंगाई, कच्चे तेल की कीमत, मानसून और वैश्विक आर्थिक परिस्थितियों के नए आंकड़े सामने आ चुके होंगे।
दिसंबर की बैठक में सबसे बड़ा सवाल यही होगा कि अक्टूबर में उठाए गए कदमों का महंगाई पर कितना असर पड़ा और क्या केंद्रीय बैंक को फिर से रेपो रेट बढ़ाने की जरूरत महसूस होती है या वह दर को मौजूदा स्तर पर बनाए रखता है।
1. रेपो रेट बढ़ा:
आरबीआई ने रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी करते हुए इसे 5.50 फीसदी कर दिया।
2. फरवरी 2023 के बाद पहली बढ़ोतरी:
यह करीब साढ़े तीन साल बाद पहली रेपो रेट वृद्धि है।
3. फैसला सर्वसम्मति से:
एमपीसी ने रेपो रेट बढ़ाने का फैसला सर्वसम्मति से लिया।
4. नीति रुख बदला:
मौद्रिक नीति का रुख 'न्यूट्रल' से बदलकर 'कैलिब्रेटेड टाइटनिंग' किया गया।
5. तत्काल रेट कट की उम्मीद कम:
गवर्नर ने संकेत दिया कि निकट अवधि में ब्याज दरों में कटौती विकल्प नहीं है।
6. आगे का कदम क्या होगा:
आगे जरूरत पड़ने पर दर बढ़ाई जा सकती है या उसे मौजूदा स्तर पर रखा जा सकता है।
7. GDP अनुमान बढ़ा:
FY27 के लिए वास्तविक जीडीपी वृद्धि का अनुमान 6.7 फीसदी से बढ़ाकर 7.1 फीसदी किया गया।
8. महंगाई अनुमान बढ़ा:
FY27 के लिए CPI आधारित महंगाई का अनुमान 5.2 फीसदी किया गया।
9. वैश्विक जोखिम बरकरार:
पश्चिम एशिया तनाव, कच्चे तेल की कीमतें, वैश्विक वित्तीय अस्थिरता और मौसम संबंधी जोखिमों पर आरबीआई की नजर है।
10. अगली बैठक दिसंबर में:
एमपीसी की अगली समीक्षा बैठक 2 से 4 दिसंबर 2026 के बीच होगी।
आरबीआई का यह फैसला आम आदमी की जेब पर सीधे या अप्रत्यक्ष रूप से असर डाल सकता है। जिन लोगों ने फ्लोटिंग ब्याज दर पर होम लोन या अन्य कर्ज लिया है, उन्हें ब्याज दरों में बढ़ोतरी की स्थिति में अतिरिक्त बोझ उठाना पड़ सकता है।
दूसरी ओर, बैंक यदि जमा दरों में भी बढ़ोतरी करते हैं तो एफडी और अन्य जमा योजनाओं में पैसा रखने वाले लोगों को फायदा मिल सकता है।
महंगाई बढ़ने की आशंका के कारण केंद्रीय बैंक का सख्त रुख आम उपभोक्ता के लिए भी महत्वपूर्ण है। यदि ब्याज दरों की सख्ती से मांग और कीमतों पर दबाव नियंत्रित होता है तो लंबी अवधि में महंगाई को काबू में रखने में मदद मिल सकती है।
अक्टूबर की बैठक ने यह स्पष्ट कर दिया है कि आरबीआई अब महंगाई के जोखिम को हल्के में लेने के मूड में नहीं है। 25 बेसिस प्वाइंट की बढ़ोतरी और 'कैलिब्रेटेड टाइटनिंग' का रुख बाजार को यह संदेश देता है कि केंद्रीय बैंक जरूरत पड़ने पर आगे भी कदम उठा सकता है।
हालांकि भारतीय अर्थव्यवस्था की तस्वीर पूरी तरह नकारात्मक नहीं है। 7.1 फीसदी के जीडीपी अनुमान से पता चलता है कि केंद्रीय बैंक को घरेलू आर्थिक गतिविधियों पर भरोसा है।
अब आने वाले महीनों में कच्चे तेल की कीमत, पश्चिम एशिया की स्थिति, खाद्य महंगाई, मौसम और वैश्विक ब्याज दरों की दिशा यह तय करने में महत्वपूर्ण भूमिका निभाएगी कि आरबीआई दिसंबर में फिर से दर बढ़ाता है या इस बार विराम लगाता है। कुल मिलाकर, आरबीआई का अक्टूबर का फैसला साफ संकेत देता है—महंगाई पर लगाम कसने के लिए ब्याज दरों में सख्ती लौट आई है, लेकिन मजबूत आर्थिक विकास को लेकर केंद्रीय बैंक का भरोसा अभी कायम है।
विशेष- संवाददाता, (प्रदीप जैन)।