यूपी के सभी 75 जिलों में बनेंगे सरदार पटेल स्किल एंड एम्प्लॉयमेंट जोन, युवाओं को एक ही छत के नीचे मिलेगा प्रशिक्षण और रोजगार: सीएम योगी
- 13h ago
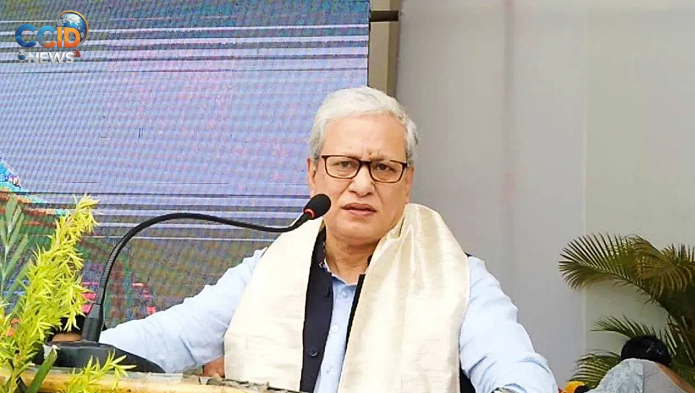
नई दिल्ली। महाराष्ट्र के राज्यपाल जिष्णु देव वर्मा ने कहा है कि वित्तीय समावेशन का उद्देश्य केवल लोगों के बैंक खाते खोलने और उन्हें डिजिटल भुगतान की सुविधा उपलब्ध कराने तक सीमित नहीं रहना चाहिए। वास्तविक वित्तीय समावेशन तभी संभव है, जब समाज के प्रत्येक वर्ग को उसकी जरूरत के अनुरूप किफायती ऋण, बीमा, पेंशन और अन्य आवश्यक वित्तीय सेवाएं आसानी से उपलब्ध हों। विशेष रूप से ग्रामीण परिवारों, महिलाओं, छोटे कारोबारियों, किसानों और सूक्ष्म, लघु एवं मध्यम उद्यमों (एमएसएमई) को औपचारिक वित्तीय व्यवस्था से जोड़ना समय की महत्वपूर्ण आवश्यकता है।
राज्यपाल शुक्रवार को एसोचैम की नेशनल काउंसिल फॉर बैंकिंग एंड फाइनेंशियल सेक्टर लेंडिंग कंपनीज के 21वें वार्षिक शिखर सम्मेलन एवं पुरस्कार समारोह को संबोधित कर रहे थे। ‘रेजिलिएंस, रीइन्वेंशन एंड इंडियाज राइज’ विषय पर आयोजित इस सम्मेलन में नीति-निर्माताओं, बैंकिंग क्षेत्र के वरिष्ठ अधिकारियों, वित्तीय संस्थानों के प्रतिनिधियों और उद्योग जगत से जुड़े विशेषज्ञों ने भारत की आर्थिक विकास यात्रा में बैंकिंग एवं वित्तीय सेवा क्षेत्र की भूमिका पर विचार-विमर्श किया।
जिष्णु देव वर्मा ने कहा कि बैंक और वित्तीय संस्थान केवल जमा स्वीकार करने, ऋण देने या भुगतान की सुविधा उपलब्ध कराने वाले संगठन नहीं हैं, बल्कि वे राष्ट्र निर्माण की प्रक्रिया के महत्वपूर्ण भागीदार हैं। देश की आर्थिक प्रगति, उद्यमिता के विस्तार, रोजगार सृजन और सामाजिक-आर्थिक असमानताओं को कम करने में इन संस्थानों की भूमिका निर्णायक हो सकती है। इसलिए वित्तीय क्षेत्र की विकास रणनीति बनाते समय समाज के कमजोर और वंचित वर्गों की जरूरतों को प्राथमिकता दी जानी चाहिए।
उन्होंने कहा कि तकनीक तेजी से बदल रही है और इसके साथ वित्तीय सेवाओं का स्वरूप भी निरंतर विकसित हो रहा है। ऐसे में भारत को ऐसी वित्तीय व्यवस्था तैयार करनी होगी, जो स्थिर, नवोन्मेषी, पारदर्शी और समावेशी होने के साथ भविष्य की चुनौतियों का सामना करने में सक्षम हो। इसके लिए वित्तीय सेवाओं की पहुंच बढ़ाने के साथ-साथ उनकी गुणवत्ता, विश्वसनीयता और किफायती उपलब्धता सुनिश्चित करना भी जरूरी है।
राज्यपाल ने इस बात पर जोर दिया कि वित्तीय समावेशन को केवल खातों की संख्या या डिजिटल लेनदेन की वृद्धि के आधार पर नहीं देखा जाना चाहिए। इसका वास्तविक आकलन इस बात से होना चाहिए कि आम नागरिक को जरूरत पड़ने पर समय पर ऋण मिल रहा है या नहीं, परिवारों को स्वास्थ्य एवं जीवन संबंधी जोखिमों से सुरक्षा मिल रही है या नहीं और लोगों के भविष्य को आर्थिक रूप से सुरक्षित बनाने के लिए पेंशन जैसी सुविधाएं उपलब्ध हैं या नहीं।
उन्होंने कहा कि वित्तीय संस्थानों को उत्पादक क्षेत्रों तक पूंजी की पहुंच बढ़ाने के साथ समाज के प्रत्येक वर्ग को आर्थिक अवसर उपलब्ध कराने की दिशा में काम करना चाहिए। ऐसी व्यवस्था से न केवल व्यक्तिगत आर्थिक सुरक्षा मजबूत होगी, बल्कि देश की समग्र विकास प्रक्रिया को भी गति मिलेगी।
इंडियन बैंक्स एसोसिएशन के मुख्य कार्यकारी अधिकारी अतुल कुमार गोयल ने कहा कि भारत का बैंकिंग एवं वित्तीय सेवा क्षेत्र वर्ष 2047 तक 30 लाख करोड़ डॉलर की अर्थव्यवस्था बनने के लक्ष्य को हासिल करने में महत्वपूर्ण योगदान दे सकता है। इस लक्ष्य की प्राप्ति के लिए बैंकिंग व्यवस्था को अधिक उत्पादक, तकनीकी रूप से सक्षम, मजबूत और बदलती आर्थिक परिस्थितियों के अनुरूप तैयार करना होगा।
उन्होंने कहा कि देश की अर्थव्यवस्था के विस्तार के साथ वित्तीय संसाधनों की मांग भी बढ़ेगी। उद्योगों, बुनियादी ढांचे, विनिर्माण, ऊर्जा, आवास और छोटे कारोबारों को पर्याप्त पूंजी उपलब्ध कराना आवश्यक होगा। ऐसे में बैंकों को अपनी ऋण देने की क्षमता बढ़ाने, जोखिम प्रबंधन को बेहतर बनाने और वित्तीय सेवाओं को अधिक प्रभावी बनाने पर ध्यान देना चाहिए।
गोयल के अनुसार, बैंकिंग क्षेत्र की मजबूती केवल उसकी परिसंपत्तियों या ऋण वितरण की मात्रा से निर्धारित नहीं होती, बल्कि यह भी महत्वपूर्ण है कि वित्तीय संस्थान बदलते बाजार परिवेश में कितनी तेजी से अनुकूलन कर सकते हैं। आर्थिक उतार-चढ़ाव, तकनीकी बदलाव और नए उद्योगों की जरूरतों के बीच वित्तीय व्यवस्था की स्थिरता बनाए रखना आवश्यक है।
उन्होंने नवीकरणीय ऊर्जा, सेमीकंडक्टर और एमएसएमई जैसे उभरते एवं महत्वपूर्ण क्षेत्रों के लिए वित्तपोषण बढ़ाने पर विशेष जोर दिया। भारत की औद्योगिक क्षमता का विस्तार करने, घरेलू विनिर्माण को प्रोत्साहित करने और नई तकनीकों को अपनाने के लिए इन क्षेत्रों में दीर्घकालिक निवेश की जरूरत होगी। बैंकिंग संस्थानों को संबंधित क्षेत्रों की व्यावसायिक आवश्यकताओं और जोखिमों को समझते हुए वित्तपोषण के उपयुक्त मॉडल विकसित करने होंगे।
गोयल ने कहा कि कृत्रिम बुद्धिमत्ता (एआई) और डिजिटल तकनीक का इस्तेमाल बैंकिंग परिचालन को अधिक कुशल बना सकता है। इनके माध्यम से प्रक्रियाओं को सरल बनाने, ग्राहकों को बेहतर सेवाएं देने और वित्तीय जोखिमों की पहचान करने में सहायता मिल सकती है। हालांकि, तकनीकी विकास के साथ साइबर सुरक्षा, डेटा संरक्षण और डिजिटल प्रणालियों की विश्वसनीयता को भी मजबूत बनाना आवश्यक है।
एसोचैम के अध्यक्ष निर्मल के. मिंडा ने कहा कि पिछले दशक में भारत के बैंकिंग एवं वित्तीय क्षेत्र ने बदलती आर्थिक और तकनीकी परिस्थितियों के अनुरूप अपनी क्षमताओं को विकसित किया है। डिजिटल सेवाओं के विस्तार और वित्तीय तकनीक के बढ़ते इस्तेमाल ने बैंकिंग व्यवस्था को नए अवसर प्रदान किए हैं। इसके बावजूद आने वाले वर्षों में वित्तीय क्षेत्र के सामने कई महत्वपूर्ण चुनौतियां होंगी, जिनसे निपटने के लिए नवाचार और सुशासन के बीच संतुलन बनाना जरूरी है।
उन्होंने कहा कि विकसित राष्ट्र बनने की दिशा में आगे बढ़ते भारत में बैंक, गैर-बैंकिंग वित्तीय कंपनियां (एनबीएफसी) और अन्य वित्तीय संस्थान बुनियादी ढांचे, विनिर्माण, आवास, कृषि, एमएसएमई तथा नए उद्यमों के विकास में महत्वपूर्ण भूमिका निभा सकते हैं। इन क्षेत्रों को पर्याप्त वित्तीय सहायता उपलब्ध होने से आर्थिक गतिविधियों को बढ़ावा मिलेगा और रोजगार के नए अवसर पैदा करने में मदद मिल सकती है।
मिंडा ने कहा कि डिजिटल तकनीक, फिनटेक और कृत्रिम बुद्धिमत्ता वित्तीय सेवाओं को नया स्वरूप दे रहे हैं। इन तकनीकों के माध्यम से ग्राहकों तक सेवाएं पहुंचाना आसान हो रहा है और वित्तीय संस्थानों के कामकाज में भी बदलाव आ रहा है। लेकिन तकनीकी सुविधाओं का विस्तार करते समय ग्राहकों के हितों और वित्तीय प्रणाली की विश्वसनीयता को सर्वोच्च प्राथमिकता देना आवश्यक है।
उन्होंने कहा कि बैंकिंग और वित्तीय सेवाओं का आधार ग्राहकों का विश्वास है। इसलिए पारदर्शिता, मजबूत प्रशासनिक व्यवस्था, साइबर सुरक्षा और जिम्मेदार ऋण वितरण को वित्तीय संस्थानों की कार्यप्रणाली का अभिन्न हिस्सा बनाया जाना चाहिए। ऋण देने की प्रक्रिया में ग्राहकों की वास्तविक भुगतान क्षमता, उनकी जरूरतों और वित्तीय जोखिमों का समुचित आकलन होना चाहिए।
मिंडा के अनुसार, वित्तीय क्षेत्र की दीर्घकालिक सफलता इस बात पर निर्भर करेगी कि संस्थान किस प्रकार तकनीकी नवाचारों को अपनाते हुए जवाबदेही और सुशासन के मानकों को मजबूत बनाते हैं। तकनीक का उद्देश्य केवल परिचालन लागत कम करना नहीं, बल्कि ग्राहकों को बेहतर, सुरक्षित और सुलभ सेवाएं उपलब्ध कराना भी होना चाहिए।
एसोचैम की नेशनल काउंसिल फॉर बैंकिंग के सह-अध्यक्ष एवं यस बैंक के कार्यकारी निदेशक मनीष जैन ने कहा कि भारत के वित्तीय क्षेत्र को बुनियादी ढांचे के विकास, एमएसएमई को सशक्त बनाने, वित्तीय समावेशन का विस्तार करने और ऊर्जा परिवर्तन के वित्तपोषण पर विशेष ध्यान देना होगा। इन क्षेत्रों की वित्तीय जरूरतों को पूरा करना देश के औद्योगिक विकास और आर्थिक प्रतिस्पर्धा को मजबूत बनाने के लिए महत्वपूर्ण है।
उन्होंने कहा कि छोटे और मध्यम उद्यम भारतीय अर्थव्यवस्था के महत्वपूर्ण घटक हैं। ये उद्यम स्थानीय स्तर पर रोजगार के अवसर उपलब्ध कराने, उत्पादन गतिविधियों को बढ़ावा देने और विभिन्न क्षेत्रों में उद्यमिता को प्रोत्साहित करने में योगदान देते हैं। इसके बावजूद अनेक छोटे कारोबारों को अपने व्यवसाय के विस्तार, आधुनिक तकनीक अपनाने, कार्यशील पूंजी जुटाने और नए बाजारों तक पहुंच बनाने के लिए पर्याप्त ऋण प्राप्त करने में कठिनाइयों का सामना करना पड़ता है।
जैन ने एमएसएमई क्षेत्र की लगभग 30 लाख करोड़ रुपये की ऋण आवश्यकता के अंतर को कम करने की जरूरत पर जोर दिया। उन्होंने कहा कि छोटे व्यवसायों के लिए वित्तीय संसाधनों की उपलब्धता बढ़ाना समावेशी विकास की दिशा में महत्वपूर्ण कदम होगा। समय पर और उचित शर्तों पर ऋण मिलने से उद्यमियों को अपने कारोबार का विस्तार करने, उत्पादन क्षमता बढ़ाने और नए रोजगार सृजित करने में मदद मिल सकती है।
उन्होंने कहा कि पारंपरिक ऋण मूल्यांकन प्रक्रियाओं के साथ-साथ डिजिटल मूल्यांकन प्रणालियों और उद्योग आधारित वित्तपोषण मॉडलों को विकसित करना आवश्यक है। छोटे कारोबारों के लिए ऐसी व्यवस्था उपयोगी हो सकती है, जिसमें उनकी व्यावसायिक गतिविधियों, नकदी प्रवाह और उपलब्ध वित्तीय सूचनाओं का बेहतर आकलन करके ऋण संबंधी निर्णय लिए जा सकें।
जैन ने यह भी कहा कि एमएसएमई को वैश्विक मूल्य शृंखलाओं से जोड़ना महत्वपूर्ण है। इसके लिए वित्तीय संस्थानों को कारोबारों की जरूरतों को समझते हुए उनकी उत्पादन क्षमता, तकनीकी उन्नयन, गुणवत्ता सुधार और बाजार विस्तार संबंधी योजनाओं के अनुरूप वित्तीय सहायता उपलब्ध कराने पर विचार करना चाहिए।
उनके अनुसार, छोटे उद्यमों को सशक्त बनाने के लिए केवल ऋण की उपलब्धता पर्याप्त नहीं है। उन्हें वित्तीय प्रक्रियाओं की जानकारी, जोखिम प्रबंधन, डिजिटल भुगतान और व्यवसाय के विस्तार के लिए उपयुक्त वित्तीय उत्पादों तक पहुंच भी मिलनी चाहिए। इससे छोटे कारोबार अधिक प्रतिस्पर्धी बन सकेंगे और अर्थव्यवस्था में उनकी भागीदारी बढ़ेगी।
सम्मेलन में उभरते उद्योगों और ऊर्जा परिवर्तन के लिए वित्तीय सहायता बढ़ाने की आवश्यकता पर भी जोर दिया गया। ग्रीन हाइड्रोजन, सेमीकंडक्टर, अंतरिक्ष प्रौद्योगिकी और इलेक्ट्रिक मोबिलिटी जैसे क्षेत्रों में निवेश की संभावनाएं बढ़ने के साथ बैंकों के सामने वित्तपोषण के नए अवसर और चुनौतियां भी सामने आ रही हैं।
इन क्षेत्रों में परियोजनाओं की प्रकृति, निवेश की अवधि, तकनीकी जोखिम और संभावित प्रतिफल पारंपरिक कारोबारी ऋणों से अलग हो सकते हैं। इसलिए वित्तीय संस्थानों को संबंधित उद्योगों की आवश्यकताओं के अनुरूप विशेषज्ञता विकसित करनी होगी। परियोजनाओं का मूल्यांकन करते समय दीर्घकालिक आर्थिक संभावनाओं, तकनीकी व्यवहार्यता और वित्तीय जोखिमों को ध्यान में रखना महत्वपूर्ण होगा।
ऊर्जा परिवर्तन के लिए वित्तपोषण की उपलब्धता भी महत्वपूर्ण है। नवीकरणीय ऊर्जा परियोजनाओं, स्वच्छ प्रौद्योगिकी और ऊर्जा दक्षता से संबंधित पहलों को पर्याप्त पूंजी मिलने से उद्योगों को अपनी उत्पादन प्रक्रियाओं में बदलाव करने तथा आधुनिक तकनीक अपनाने में सहायता मिल सकती है।
वित्तीय संस्थानों के लिए चुनौती यह होगी कि वे नवाचार को प्रोत्साहित करते हुए ऋण की गुणवत्ता और वित्तीय स्थिरता को भी बनाए रखें। इसके लिए उद्योग विशेषज्ञों, उद्यमियों, निवेशकों और नीति-निर्माताओं के बीच समन्वय आवश्यक है।
सम्मेलन में डिजिटल तकनीक और कृत्रिम बुद्धिमत्ता के बढ़ते प्रभाव को भी महत्वपूर्ण विषय के रूप में रेखांकित किया गया। बैंकिंग क्षेत्र में तकनीकी बदलाव से ग्राहकों को सेवाएं उपलब्ध कराने के तरीके बदल रहे हैं। डिजिटल प्लेटफॉर्म, ऑनलाइन लेनदेन और स्वचालित प्रक्रियाओं के माध्यम से वित्तीय संस्थानों के लिए अधिक व्यापक ग्राहक आधार तक पहुंच बनाना संभव हुआ है।
कृत्रिम बुद्धिमत्ता का उपयोग वित्तीय आंकड़ों के विश्लेषण, परिचालन प्रक्रियाओं में सुधार, संभावित जोखिमों की पहचान और ग्राहकों की आवश्यकताओं के अनुरूप सेवाएं विकसित करने में किया जा सकता है। इससे संस्थानों को निर्णय लेने की प्रक्रिया बेहतर बनाने में सहायता मिल सकती है।
हालांकि, डिजिटल बैंकिंग के विस्तार के साथ साइबर धोखाधड़ी, ऑनलाइन वित्तीय अपराध, डेटा की सुरक्षा और ग्राहकों की गोपनीयता जैसी चुनौतियां भी महत्वपूर्ण हो गई हैं। इसलिए तकनीकी नवाचारों को अपनाते समय सुरक्षा प्रणालियों को मजबूत बनाना और ग्राहकों को डिजिटल वित्तीय सेवाओं के सुरक्षित उपयोग के प्रति जागरूक करना जरूरी है।
ग्रामीण और दूरदराज के क्षेत्रों में डिजिटल सेवाओं का लाभ पहुंचाने के लिए डिजिटल साक्षरता पर भी ध्यान देना होगा। सभी लोगों के पास समान स्तर की तकनीकी जानकारी और डिजिटल संसाधन उपलब्ध नहीं हैं। ऐसे में वित्तीय संस्थानों को डिजिटल सुविधाओं के साथ उपयुक्त सहायता और सरल प्रक्रियाएं भी उपलब्ध करानी चाहिए, ताकि तकनीकी बदलाव किसी वर्ग के लिए नई बाधा न बन जाए।
वित्तीय समावेशन के विस्तार के लिए ग्रामीण परिवारों, महिलाओं और छोटे उद्यमियों को वित्तीय व्यवस्था से जोड़ना महत्वपूर्ण है। बैंक खाते उपलब्ध होने के बाद अगला कदम यह सुनिश्चित करना है कि लोग अपनी आर्थिक जरूरतों के अनुसार बचत, ऋण, बीमा, पेंशन और अन्य वित्तीय उत्पादों का प्रभावी उपयोग कर सकें।
ग्रामीण क्षेत्रों में छोटे कारोबारों और स्वरोजगार से जुड़े लोगों को अक्सर नियमित आय, सीमित वित्तीय संसाधनों और औपचारिक दस्तावेजों की कमी जैसी चुनौतियों का सामना करना पड़ सकता है। ऐसी परिस्थितियों में वित्तीय संस्थानों को ग्राहकों की वास्तविक परिस्थितियों को ध्यान में रखते हुए उपयुक्त वित्तीय सेवाएं विकसित करने की आवश्यकता है।
महिलाओं के आर्थिक सशक्तीकरण के लिए भी वित्तीय सेवाओं तक स्वतंत्र पहुंच महत्वपूर्ण है। उचित वित्तीय सहायता से महिलाएं छोटे व्यवसाय शुरू करने, मौजूदा कारोबार का विस्तार करने और घरेलू आय के अतिरिक्त स्रोत विकसित करने की दिशा में आगे बढ़ सकती हैं। इसी तरह किसानों और ग्रामीण उद्यमियों को जरूरत के समय ऋण तथा जोखिम से सुरक्षा देने वाली सुविधाएं उपलब्ध होने से उनकी आर्थिक स्थिरता मजबूत हो सकती है।
बीमा और पेंशन को वित्तीय समावेशन का हिस्सा बनाने से परिवारों को अप्रत्याशित आर्थिक परिस्थितियों से निपटने और भविष्य की जरूरतों के लिए तैयारी करने में मदद मिल सकती है। इसलिए वित्तीय सेवाओं की पहुंच बढ़ाने के साथ-साथ लोगों को उनके लाभ, शर्तों और जिम्मेदारियों के बारे में जागरूक करना भी आवश्यक है।
वित्तीय क्षेत्र के विस्तार के साथ जिम्मेदार ऋण वितरण का महत्व भी बढ़ रहा है। ऋण की उपलब्धता आर्थिक गतिविधियों को गति देती है, लेकिन इसके लिए जरूरी है कि ऋणदाता और उधारकर्ता दोनों अपनी वित्तीय जिम्मेदारियों को समझें। ग्राहकों की भुगतान क्षमता का आकलन, ऋण की शर्तों में पारदर्शिता और वित्तीय उत्पादों की उपयुक्त जानकारी इस प्रक्रिया के महत्वपूर्ण पहलू हैं।
बैंकों और एनबीएफसी को ऐसे ऋण मॉडल विकसित करने की आवश्यकता है, जो जरूरतमंद ग्राहकों तक पूंजी पहुंचाने के साथ ऋण की गुणवत्ता बनाए रखने में भी मदद करें। डिजिटल तकनीक के माध्यम से उपलब्ध आंकड़ों का उपयोग ऋण मूल्यांकन को अधिक प्रभावी बनाने में किया जा सकता है, बशर्ते इस प्रक्रिया में निष्पक्षता, डेटा सुरक्षा और उचित निगरानी सुनिश्चित की जाए।
वित्तीय संस्थानों के लिए यह भी महत्वपूर्ण है कि वे ग्राहकों को ऋण के वास्तविक खर्च, ब्याज दर, पुनर्भुगतान अवधि और अन्य शर्तों की स्पष्ट जानकारी दें। इससे ग्राहकों को बेहतर वित्तीय निर्णय लेने में मदद मिल सकती है और अनावश्यक ऋण बोझ के जोखिम को कम किया जा सकता है।
सम्मेलन के दौरान एसोचैम-ईवाई की ज्ञान रिपोर्ट जारी की गई। रिपोर्ट में बैंकिंग एवं वित्तीय सेवा उद्योग की प्राथमिकताओं, चुनौतियों और संभावनाओं से जुड़े मुद्दों पर चर्चा की गई। कार्यक्रम में बैंकिंग और वित्तीय क्षेत्र में ऋण उपलब्ध कराने वाली कंपनियों के पुरस्कार विजेताओं को भी सम्मानित किया गया।
इस अवसर पर वित्तीय क्षेत्र के विकास, तकनीकी नवाचार, ऋण वितरण की प्रभावशीलता और देश की आर्थिक प्राथमिकताओं के अनुरूप वित्तीय संस्थानों की भूमिका जैसे विषयों पर विचार-विमर्श हुआ। सम्मेलन ने उद्योग जगत के प्रतिनिधियों और वित्तीय संस्थानों को अपने अनुभव साझा करने तथा भविष्य की जरूरतों के अनुरूप वित्तीय व्यवस्था विकसित करने पर चर्चा करने का अवसर प्रदान किया।
समारोह के अंत में एसोचैम के महासचिव सौरभ सान्याल ने धन्यवाद ज्ञापन प्रस्तुत किया। उन्होंने कहा कि भारत को विकसित अर्थव्यवस्था बनाने के लक्ष्य की दिशा में सरकार, नियामक संस्थाओं, बैंकों, एनबीएफसी और फिनटेक कंपनियों के बीच सहयोग आवश्यक है।
उन्होंने कहा कि विभिन्न पक्षों के बीच समन्वय से वित्तीय क्षेत्र की उभरती चुनौतियों को समझने, नए अवसरों की पहचान करने और अधिक प्रभावी समाधान विकसित करने में मदद मिल सकती है। ऐसे सम्मेलन नीतिगत प्राथमिकताओं और उद्योग की आवश्यकताओं के बीच संवाद स्थापित करने में महत्वपूर्ण भूमिका निभाते हैं।
सम्मेलन में इस बात पर जोर दिया गया कि वित्तीय सेवाओं तक व्यापक पहुंच, उत्पादक क्षेत्रों को पर्याप्त पूंजी उपलब्ध कराना और जिम्मेदार ऋण वितरण भारत की आर्थिक प्रगति के लिए महत्वपूर्ण हैं। वित्तीय संस्थानों को बदलती आर्थिक परिस्थितियों के अनुरूप अपनी कार्यप्रणाली विकसित करनी होगी और तकनीकी नवाचारों का उपयोग करते हुए ग्राहकों की वास्तविक जरूरतों को प्राथमिकता देनी होगी।
भारत की आर्थिक विकास यात्रा में बैंकिंग एवं वित्तीय सेवा क्षेत्र की भूमिका आने वाले वर्षों में और महत्वपूर्ण हो सकती है। बुनियादी ढांचे के विकास से लेकर छोटे कारोबारों के विस्तार तक, कृषि से लेकर स्वच्छ ऊर्जा तक और डिजिटल सेवाओं से लेकर सामाजिक सुरक्षा तक, वित्तीय संस्थानों के सामने व्यापक संभावनाएं हैं।
इन संभावनाओं का लाभ उठाने के लिए वित्तीय व्यवस्था को अधिक मजबूत, पारदर्शी, सुलभ और उत्तरदायी बनाना होगा। साथ ही, ग्रामीण और वंचित वर्गों को वित्तीय सेवाओं से जोड़ने, छोटे उद्यमों की ऋण जरूरतों को पूरा करने और नए उद्योगों के विकास के लिए उपयुक्त वित्तीय मॉडल तैयार करने पर ध्यान देना आवश्यक होगा।
कुल मिलाकर, सम्मेलन का प्रमुख संदेश यह रहा कि भारत की आर्थिक प्रगति को व्यापक और टिकाऊ बनाने के लिए वित्तीय समावेशन को बैंक खातों और डिजिटल भुगतान से आगे ले जाना होगा। ऋण, बीमा, पेंशन और अन्य वित्तीय सुविधाओं तक समान एवं किफायती पहुंच सुनिश्चित करने के साथ तकनीकी नवाचार, साइबर सुरक्षा, सुशासन और जिम्मेदार ऋण वितरण को मजबूत बनाना भी जरूरी है। इन प्रयासों से वित्तीय व्यवस्था को अधिक समावेशी बनाने और वर्ष 2047 तक विकसित अर्थव्यवस्था बनने के भारत के लक्ष्य को समर्थन देने में मदद मिल सकती है।
विशेष- संवाददाता, (प्रदीप जैन)।